
অর্থনীতিতে ঝুঁকি এখনো কাটেনি, মূলধন ঘাটতিও বাড়ছে: বাংলাদেশ ব্যাংক
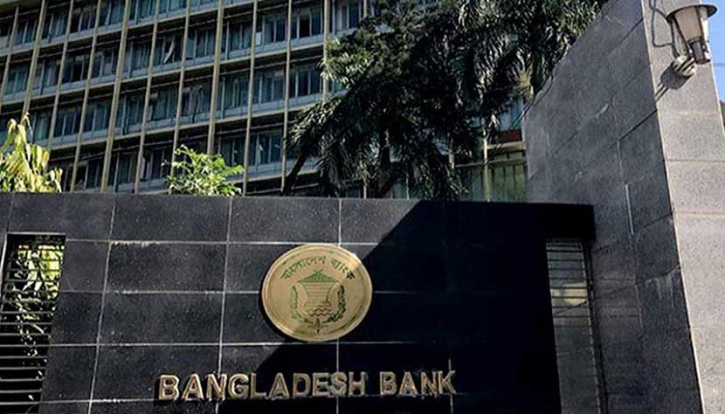
দেশের ব্যাংক খাতে খেলাপি ঋণের ভয়াবহ চিত্র উঠে এসেছে বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদনে। দেশের ৬১টি তফসিলি বাণিজ্যিক ব্যাংকের মধ্যে মাত্র ১৫টি ব্যাংকেই কেন্দ্রীভূত রয়েছে মোট খেলাপি ঋণের ৮৫ শতাংশের বেশি। এসব ব্যাংকের মধ্যে রয়েছে সম্প্রতি একীভূত হওয়া পাঁচটি ইসলামী ব্যাংক। সব মিলিয়ে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছাড়িয়েছে ৬ লাখ কোটি টাকা।
বাংলাদেশ ব্যাংকের এপ্রিল-জুন ২০২৬ প্রান্তিকের ত্রৈমাসিক প্রতিবেদনে এ তথ্য উঠে এসেছে। গতকাল প্রকাশিত প্রতিবেদনে বলা হয়েছে, ২০২৫-২৬ অর্থবছরের চতুর্থ প্রান্তিকে দেশের ব্যাংক খাতে শ্রেণিকৃত ঋণের পরিমাণ আগের প্রান্তিকের ৫ লাখ ৮৮ হাজার ৭০০ কোটি টাকা ছাড়িয়ে আরও বেড়েছে।
এর ফলে জুন প্রান্তিক শেষে ব্যাংক খাতে মোট ঋণের বিপরীতে খেলাপি ঋণের হার দাঁড়িয়েছে ৩২ দশমিক ৭৮ শতাংশ। আগের প্রান্তিকে এই হার ছিল ৩২ দশমিক ২৬ শতাংশ। মূলত রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণের অনুপাত বাড়ায় সামগ্রিক পরিস্থিতির আরও অবনতি হয়েছে।
তবে সব ব্যাংকে সমানভাবে খেলাপি ঋণ বাড়েনি। বাংলাদেশ ব্যাংকের বিশ্লেষণে দেখা গেছে, একীভূত হওয়া পাঁচটি ইসলামী ব্যাংক বাদ দিলেও বাকি ১০টি ব্যাংকের কাছেই রয়েছে দেশের মোট শ্রেণিকৃত ঋণের ৫৭ শতাংশের বেশি। অর্থাৎ, পুরো ব্যাংক খাতের পরিবর্তে নির্দিষ্ট কয়েকটি ব্যাংকেই খেলাপি ঋণের বড় অংশ কেন্দ্রীভূত।
প্রতিবেদনে বলা হয়েছে, সম্পদের গুণগত মানের অবনতি, মূলধনের পর্যাপ্ততা কমে যাওয়া এবং মুনাফার দুর্বলতা—এই তিনটি বিষয় এখনো ব্যাংক খাতের বড় কাঠামোগত চ্যালেঞ্জ হিসেবে রয়ে গেছে।
যদিও ব্যাংক খাতে অতিরিক্ত তারল্য কিছুটা স্বস্তি দিয়েছে এবং আমানতকারীদের আস্থায় উন্নতির ইঙ্গিত দিয়েছে, তবে সামগ্রিক আর্থিক সূচকের দুর্বলতা কাটাতে আরও কার্যকর পদক্ষেপ প্রয়োজন বলে মনে করছে কেন্দ্রীয় ব্যাংক।
বাড়ছে মূলধন ঘাটতি
খেলাপি ঋণের পাশাপাশি ব্যাংকগুলোর মূলধন পরিস্থিতিরও অবনতি হয়েছে। বাংলাদেশ ব্যাংকের প্রতিবেদনে বলা হয়েছে, ২০২৫-২৬ অর্থবছরের চতুর্থ প্রান্তিক শেষে ব্যাংক খাতের মূলধন ঘাটতি বেড়ে দাঁড়িয়েছে ৩ দশমিক ৮০ শতাংশে। আগের প্রান্তিকে এই ঘাটতি ছিল ৩ দশমিক ১৭ শতাংশ।
ব্যাংকের ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধনের পর্যাপ্ততা পরিমাপের সূচক ক্যাপিটাল টু রিস্ক-ওয়েটেড অ্যাসেটস রেশিও বা সিআরএআরও কমেছে। ফলে আন্তর্জাতিক ব্যাসেল-৩ নীতিমালায় নির্ধারিত ন্যূনতম ১০ শতাংশ মূলধন সংরক্ষণের শর্ত থেকে আরও পিছিয়ে পড়েছে দেশের ব্যাংক খাত।
ব্যাংকভিত্তিক বিশ্লেষণে দেখা যায়, রাষ্ট্রায়ত্ত ব্যাংকগুলোর সিআরএআর আগের প্রান্তিকের ১ দশমিক ০৮ শতাংশ থেকে কমে ০ দশমিক ৮২ শতাংশে নেমেছে।
বেসরকারি ব্যাংকগুলোর ক্ষেত্রেও একই চিত্র। এপ্রিল-জুন প্রান্তিকে এসব ব্যাংকের মূলধন পর্যাপ্ততার হার কমে দাঁড়িয়েছে ৮ দশমিক ১৮ শতাংশে। আগের প্রান্তিকে যা ছিল ৯ দশমিক ১১ শতাংশ।
ইসলামী ব্যাংকগুলোর মূলধন পরিস্থিতিও চাপের মধ্যে রয়েছে। একীভূত হওয়া পাঁচটি ব্যাংক বাদ দিলে বাকি ইসলামী ব্যাংকগুলোর সিআরএআর ৭ দশমিক ৭৫ শতাংশ থেকে কমে ৭ দশমিক ৩০ শতাংশে দাঁড়িয়েছে।
বাংলাদেশ ব্যাংক বলছে, পূর্ণাঙ্গ শরিয়াহভিত্তিক ১০টি ব্যাংকের সামগ্রিক কার্যক্রমে মিশ্র চিত্র দেখা গেছে। বিশেষ করে সম্পদের গুণগত মান ও মূলধন পর্যাপ্ততা এখনো উদ্বেগের কারণ। একীভূত হওয়া পাঁচটি ইসলামী ব্যাংকের উচ্চ খেলাপি ঋণের কারণে পুরো ইসলামী ব্যাংকিং খাতের মোট খেলাপি ঋণের ৪৭ শতাংশের বেশি এ খাতের ব্যাংকগুলোর হাতে রয়েছে।
খেলাপি ঋণ আদায়ে ঋণখেলাপিদের জন্য এক্সিট সুবিধা চালু এবং প্রস্তাবিত ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট অ্যাক্ট-২০২৬ বাস্তবায়নের উদ্যোগ নিয়েছে কেন্দ্রীয় ব্যাংক। পাশাপাশি অর্থঋণ আদালত আইন-২০০৩ সংশোধনের প্রস্তাবসহ বিভিন্ন সংস্কার কার্যক্রমের মাধ্যমে ব্যাংক খাতে শৃঙ্খলা ফিরিয়ে আনার প্রত্যাশা করছে নিয়ন্ত্রক সংস্থাটি।
অর্থনীতির ঝুঁকিও এখনো কাটেনি
এদিকে ২০২৫-২৬ অর্থবছরের শেষ প্রান্তিকে দেশের সামষ্টিক অর্থনীতিতে কিছুটা গতি ফিরলেও সামনে বেশ কিছু ঝুঁকি রয়েছে বলে সতর্ক করেছে বাংলাদেশ ব্যাংক।
প্রতিবেদন অনুযায়ী, অর্থবছরের চতুর্থ প্রান্তিকে দেশের মোট দেশজ উৎপাদন বা জিডিপি প্রবৃদ্ধি বেড়ে দাঁড়িয়েছে ৪ দশমিক ৬ শতাংশে। আগের প্রান্তিকে এই প্রবৃদ্ধি ছিল ২ দশমিক ২ শতাংশ। মূলত উৎপাদনশীল শিল্প খাতের ঘুরে দাঁড়ানোর কারণে প্রবৃদ্ধিতে এই উন্নতি হয়েছে।
তবে এই ধারাবাহিকতা ধরে রাখতে হলে উৎপাদন খাতের পুনরুদ্ধারের পাশাপাশি খনি, বিদ্যুৎ, পরিবহন ও নির্মাণ খাতের দুর্বলতা কাটাতে হবে বলে মনে করছে কেন্দ্রীয় ব্যাংক।
বাংলাদেশ ব্যাংকের আশঙ্কা, মধ্যপ্রাচ্যের যুদ্ধ পরিস্থিতির কারণে জ্বালানি ও গ্যাস সরবরাহে সংকট এবং আমদানি ব্যয় বেড়ে গেলে আগামী প্রান্তিকগুলোতে অর্থনৈতিক সম্প্রসারণ বাধাগ্রস্ত হতে পারে।
এ ছাড়া বিশ্ববাজারে পোশাকের চাহিদা কমে গেলে দেশের তৈরি পোশাক রপ্তানিতে নেতিবাচক প্রভাব পড়তে পারে। মধ্যপ্রাচ্যে ফ্লাইট চলাচল বিঘ্নিত হওয়ায় বিদেশে কর্মসংস্থানের গতিও কমতে পারে। এতে রেমিট্যান্স প্রবৃদ্ধি বাধাগ্রস্ত হওয়ার আশঙ্কা রয়েছে।
তবে বৈদেশিক মুদ্রার রিজার্ভের বর্তমান অবস্থান মাঝারি মাত্রার বহিঃস্থ ধাক্কা সামাল দেওয়ার জন্য যথেষ্ট বলে মনে করছে বাংলাদেশ ব্যাংক।
একই সঙ্গে রপ্তানি বাজার, পণ্য এবং শ্রমবাজারের গন্তব্য বহুমুখীকরণ এবং বৈশ্বিক বাণিজ্য পরিস্থিতি নিবিড়ভাবে পর্যবেক্ষণের ওপর গুরুত্ব দিয়েছে কেন্দ্রীয় ব্যাংক।