রপ্তানি পণ্যের বিক্রয়মূল্য কমা, সুতা ও রাসায়নিকের দাম বৃদ্ধি এবং উৎপাদন ব্যয়ের চাপে শেয়ারবাজারে তালিকাভুক্ত শাশা ডেনিমস পিএলসির মুনাফা উল্লেখযোগ্যভাবে কমেছে। ২০২৫-২৬ অর্থবছরের প্রথম দুই প্রান্তিকে মুনাফা কমার পর তৃতীয় প্রান্তিকে লোকসানে পড়েছে কোম্পানিটি। ফলে প্রথম নয় মাসে শেয়ারপ্রতি আয় আগের বছরের তুলনায় ৭০ শতাংশ কমে গেছে।
তবে মুনাফার এই দুর্বল চিত্রের বিপরীতে কোম্পানিটির পরিচালন নগদ প্রবাহে বড় উন্নতি হয়েছে। একই সঙ্গে ঘোড়াশাল ইনল্যান্ড কনটেইনার টার্মিনাল প্রকল্প নিয়ে নতুন উদ্যোগ এবং স্থিতিশীল ক্রেডিট রেটিং রয়েছে কোম্পানিটির। কিন্তু এসব ইতিবাচক দিকের পরও চলতি অর্থবছরে লভ্যাংশ বাড়ানোর বিষয়ে অনিশ্চয়তা রয়ে গেছে।
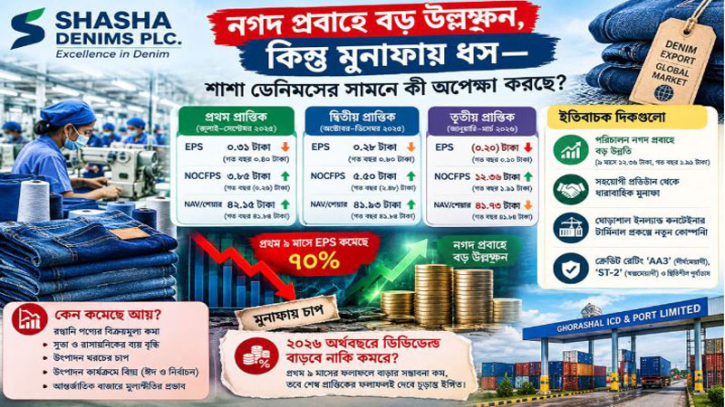
২০২৫-২৬ অর্থবছরের প্রথম নয় মাসে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় (ইপিএস) হয়েছে ৩৯ পয়সা। আগের বছরের একই সময়ে এই আয় ছিল ১ টাকা ৩০ পয়সা। অর্থাৎ, শেয়ারপ্রতি আয় কমেছে ৯১ পয়সা বা ৭০ শতাংশ।
প্রথম প্রান্তিকে আয় কমেছে ২২.৫ শতাংশ
কোম্পানির প্রকাশিত অনিরীক্ষিত আর্থিক প্রতিবেদন অনুযায়ী, ২০২৫ সালের জুলাই থেকে সেপ্টেম্বর পর্যন্ত প্রথম প্রান্তিকে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় হয়েছে ৩১ পয়সা। আগের বছরের একই সময়ে এই আয় ছিল ৪০ পয়সা। ফলে আয় কমেছে ৯ পয়সা বা ২২ দশমিক ৫ শতাংশ।
কোম্পানির ব্যাখ্যা অনুযায়ী, এ সময়ে রপ্তানির পরিমাণ কিছুটা কমেছে। পাশাপাশি পণ্যের বিক্রয়মূল্য কমে যাওয়ায় আয়েও চাপ তৈরি হয়েছে। অন্যদিকে, সুতা ও রাসায়নিকের দাম বাড়ায় উৎপাদন ব্যয় বেড়েছে।
বিক্রয়মূল্য কমার পাশাপাশি উৎপাদন ব্যয় বেড়ে যাওয়ায় পণ্য বিক্রি থেকে আগের মতো মুনাফা ধরে রাখা কঠিন হয়ে পড়ে। শাশা ডেনিমসের প্রথম প্রান্তিকের ফলাফলেও এই চাপ দেখা গেছে।
তবে এ সময়ে পরিচালন নগদ প্রবাহে উন্নতি হয়েছে। জুলাই-সেপ্টেম্বর ২০২৫ সময়ে সমন্বিত শেয়ারপ্রতি নিট পরিচালন নগদ প্রবাহ (এনওসিএফপিএস) ছিল ৩ টাকা ৮৫ পয়সা। আগের বছরের একই সময়ে এ সূচক ছিল ঋণাত্মক ২৬ পয়সা।
কোম্পানির মতে, অর্থায়ন ব্যয় কমে যাওয়া এবং আমদানি দায় ও অন্যান্য ব্যয়ের কিছু অর্থ অপরিশোধিত থাকায় নগদ প্রবাহ বেড়েছে। তবে এসব দায় পরবর্তী সময়ে পরিশোধ করতে হবে। তাই নগদ প্রবাহের এই উন্নতিকে পুরোপুরি স্থায়ী আর্থিক সক্ষমতার প্রতিফলন হিসেবে দেখা যায় না।
প্রথম প্রান্তিক শেষে কোম্পানিটির সমন্বিত শেয়ারপ্রতি নিট সম্পদমূল্য (এনএভি) ছিল ৪২ টাকা ১৫ পয়সা। ২০২৫ সালের ৩০ জুনে তা ছিল ৪১ টাকা ৮৪ পয়সা।
দ্বিতীয় প্রান্তিকে আয় কমেছে ৬৫ শতাংশ
২০২৫ সালের অক্টোবর থেকে ডিসেম্বর পর্যন্ত দ্বিতীয় প্রান্তিকে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় কমে ২৮ পয়সায় দাঁড়িয়েছে। আগের বছরের একই প্রান্তিকে এই আয় ছিল ৮০ পয়সা। অর্থাৎ, এক বছরের ব্যবধানে আয় কমেছে ৫২ পয়সা বা ৬৫ শতাংশ।
প্রথম দুই প্রান্তিক মিলিয়ে ২০২৫ সালের জুলাই থেকে ডিসেম্বর পর্যন্ত ছয় মাসে কোম্পানিটির সমন্বিত শেয়ারপ্রতি আয় হয়েছে ৫৯ পয়সা। আগের বছরের একই সময়ে তা ছিল ১ টাকা ২০ পয়সা। ফলে ছয় মাসে আয় কমেছে প্রায় ৫০ দশমিক ৮৩ শতাংশ।
কোম্পানির দেওয়া তথ্য অনুযায়ী, বিক্রীত পণ্যের উৎপাদন ব্যয় বৃদ্ধি এবং বিক্রয়মূল্য কমে যাওয়াই আয় কমার প্রধান কারণ। এতে মোট মুনাফার হার সংকুচিত হয়েছে।
কোম্পানির সহযোগী প্রতিষ্ঠানগুলো থেকে মুনাফার অবদান সামগ্রিক নিট মুনাফাকে কিছুটা সমর্থন দিয়েছে। তবে মূল ব্যবসায় উৎপাদন ব্যয় ও বিক্রয়মূল্যের প্রতিকূল ব্যবধানের কারণে আয় বাড়ানো কঠিন হয়ে পড়েছে।
অন্যদিকে, ছয় মাসে সমন্বিত শেয়ারপ্রতি পরিচালন নগদ প্রবাহ বেড়ে ৫ টাকা ৫০ পয়সা হয়েছে। আগের বছরের একই সময়ে এ সূচক ছিল ঋণাত্মক ২ টাকা ৪৮ পয়সা।
কোম্পানির ব্যাখ্যায় বলা হয়েছে, আগের সময়ে বকেয়া থাকা প্রাপ্য অর্থ আদায় এবং অফশোর ব্যাংকিং ইউনিটের আওতায় কিছু আমদানি দায় পরবর্তী সময়ে পরিশোধের ব্যবস্থা করায় নগদ প্রবাহ বেড়েছে।
তবে বকেয়া অর্থ আদায় হলে নগদ অর্থ হাতে আসে, কিন্তু তাতে নতুন মুনাফা একই হারে বাড়ে না। একইভাবে দায় পরিশোধ পিছিয়ে দিলে সাময়িকভাবে নগদ অর্থের অবস্থার উন্নতি হতে পারে। কিন্তু ভবিষ্যতে ওই অর্থ পরিশোধের প্রয়োজন থেকেই যায়।
২০২৫ সালের ৩১ ডিসেম্বর শেষে কোম্পানিটির সমন্বিত শেয়ারপ্রতি নিট সম্পদমূল্য ছিল ৪১ টাকা ৯৩ পয়সা। জুন শেষে তা ছিল ৪১ টাকা ৮৪ পয়সা।
তৃতীয় প্রান্তিকে মুনাফা থেকে লোকসানে
প্রথম দুই প্রান্তিকে মুনাফা কমার ধারাবাহিকতা তৃতীয় প্রান্তিকে আরও প্রকট হয়েছে। ২০২৬ সালের জানুয়ারি থেকে মার্চ পর্যন্ত তৃতীয় প্রান্তিকে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় হয়েছে ঋণাত্মক ২০ পয়সা। আগের বছরের একই সময়ে কোম্পানিটির শেয়ারপ্রতি আয় ছিল ১০ পয়সা।
অর্থাৎ, আগের বছরের তৃতীয় প্রান্তিকে সামান্য মুনাফা হলেও চলতি বছরের একই সময়ে শেয়ারপ্রতি ২০ পয়সা লোকসান হয়েছে।
কোম্পানির ব্যাখ্যায় এ সময় উৎপাদন কার্যক্রমে বিঘ্ন, স্থায়ী ব্যয়ের চাপ এবং রপ্তানি বাজারে বিক্রয়মূল্য কমে যাওয়ার বিষয়গুলো উঠে এসেছে।
ঈদুল ফিতরের ছুটি ও জাতীয় সংসদ নির্বাচনের কারণে তৃতীয় প্রান্তিকে কার্যক্রম পরিচালনার দিন কমে যায়। এতে উৎপাদনের পরিমাণ প্রভাবিত হয়েছে। কিন্তু উৎপাদন কমলেও বেতন, বাধ্যতামূলক বোনাস, বিদ্যুৎ ও অন্যান্য পরিষেবা ব্যয় এবং অবচয়ের মতো স্থায়ী ব্যয় বহন করতে হয়েছে।
উৎপাদনের দিন কমে গেলে মোট উৎপাদন কমতে পারে। কিন্তু স্থায়ী ব্যয় একই অনুপাতে কমে না। ফলে উৎপাদিত পণ্যের এককপ্রতি ব্যয় বেড়ে যাওয়ার ঝুঁকি তৈরি হয়। এর সঙ্গে বিক্রয়মূল্য কমে গেলে মুনাফার ওপর দ্বিমুখী চাপ পড়ে।
কোম্পানির তথ্য অনুযায়ী, প্রধান রপ্তানি বাজারগুলোতে মূল্যস্ফীতির কারণে ভোক্তাদের ক্রয়ক্ষমতা কমেছে। এর প্রভাবে গড় বিক্রয়মূল্য কমেছে। উৎপাদন ব্যয়ের চাপ ও বিক্রয়মূল্যের এই পতন তৃতীয় প্রান্তিকে কোম্পানিটির মুনাফাকে আরও ক্ষতিগ্রস্ত করেছে।
প্রথম নয় মাসে শেয়ারপ্রতি আয় কমেছে ৭০ শতাংশ
তৃতীয় প্রান্তিকে লোকসানের প্রভাব প্রথম নয় মাসের ফলাফলেও স্পষ্ট হয়েছে।
২০২৫ সালের জুলাই থেকে ২০২৬ সালের মার্চ পর্যন্ত নয় মাসে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় হয়েছে ৩৯ পয়সা। আগের বছরের একই সময়ে এই আয় ছিল ১ টাকা ৩০ পয়সা। অর্থাৎ, শেয়ারপ্রতি আয় কমেছে ৯১ পয়সা বা ৭০ শতাংশ।
প্রথম ছয় মাসেই আয় আগের বছরের তুলনায় প্রায় অর্ধেকে নেমে এসেছিল। তৃতীয় প্রান্তিকে লোকসান হওয়ায় নয় মাসের আয় আরও কমেছে।
এখন কোম্পানিটির জন্য বাকি প্রান্তিকে উৎপাদন স্বাভাবিক রাখা, বিক্রয়মূল্য ও উৎপাদন ব্যয়ের ব্যবধান উন্নত করা এবং মুনাফা পুনরুদ্ধার করা গুরুত্বপূর্ণ হয়ে উঠেছে।
তবে শুধু নয় মাসের ফলাফল দেখে পুরো অর্থবছরের চূড়ান্ত আয় নির্ধারণ করা যায় না। শেষ প্রান্তিকে উৎপাদন, রপ্তানি আদেশ, বিক্রয়মূল্য, উৎপাদন ব্যয় ও অন্যান্য আয়ের ওপর নির্ভর করবে বার্ষিক ফলাফল কতটা ঘুরে দাঁড়াতে পারে।
মুনাফা কমলেও নগদ প্রবাহ বেড়েছে ৬ গুণের বেশি
মুনাফার দুর্বলতার বিপরীতে শাশা ডেনিমসের পরিচালন নগদ প্রবাহে বড় উন্নতি হয়েছে।
২০২৫ সালের জুলাই থেকে ২০২৬ সালের মার্চ পর্যন্ত নয় মাসে কোম্পানিটির সমন্বিত শেয়ারপ্রতি পরিচালন নগদ প্রবাহ হয়েছে ১২ টাকা ৩৬ পয়সা। আগের বছরের একই সময়ে তা ছিল ১ টাকা ৯১ পয়সা। অর্থাৎ, শেয়ারপ্রতি নগদ প্রবাহ বেড়েছে ১০ টাকা ৪৫ পয়সা।
কোম্পানির ব্যাখ্যা অনুযায়ী, আগের সময়ে বকেয়া থাকা প্রাপ্য অর্থ ধারাবাহিকভাবে আদায় হওয়ায় নগদ প্রবাহ বেড়েছে। পাশাপাশি কিছু আমদানি দায় ও অন্যান্য ব্যয় পরবর্তী সময়ে পরিশোধের ব্যবস্থা করায় তাৎক্ষণিক নগদ অবস্থার উন্নতি হয়েছে।
তবে নগদ প্রবাহ বৃদ্ধি এবং মুনাফা বৃদ্ধি এক বিষয় নয়। প্রাপ্য অর্থ আদায় হলে হাতে নগদ অর্থ আসে। কিন্তু বিক্রয়মূল্য কমে যাওয়া ও উৎপাদন ব্যয় বৃদ্ধির কারণে মুনাফার হার কমে গেলে নগদ অর্থ আসার পরিমাণ বাড়লেও আয় একই হারে বাড়বে, এমন নিশ্চয়তা নেই।
একইভাবে, কিছু দায় পরবর্তী সময়ে পরিশোধ করার কারণে সাময়িক নগদ স্বস্তি তৈরি হলেও ভবিষ্যতে ওই অর্থ পরিশোধ করতে হবে। তাই নগদ প্রবাহের উন্নতি কোম্পানির জন্য ইতিবাচক হলেও এটি মুনাফার দুর্বলতা পুরোপুরি কাটিয়ে ওঠার প্রমাণ নয়।
শেয়ারপ্রতি নিট সম্পদমূল্যও কমেছে
২০২৬ সালের ৩১ মার্চ শেষে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি নিট সম্পদমূল্য দাঁড়িয়েছে ৪১ টাকা ৭৩ পয়সা। ২০২৫ সালের ৩০ জুন শেষে তা ছিল ৪১ টাকা ৮৪ পয়সা। অর্থাৎ, নয় মাসে শেয়ারপ্রতি নিট সম্পদমূল্য কমেছে ১১ পয়সা।
প্রথম প্রান্তিক শেষে শেয়ারপ্রতি নিট সম্পদমূল্য বেড়ে ৪২ টাকা ১৫ পয়সা হলেও দ্বিতীয় প্রান্তিকে তা কমে ৪১ টাকা ৯৩ পয়সায় দাঁড়ায়। তৃতীয় প্রান্তিক শেষে আরও কমে ৪১ টাকা ৭৩ পয়সা হয়েছে।
এতে বোঝা যায়, হিসাববছরের অগ্রগতির সঙ্গে কোম্পানিটির নিট সম্পদমূল্য ধরে রাখার ক্ষেত্রেও চাপ তৈরি হয়েছে। তবে এই পরিবর্তনকে এককভাবে লভ্যাংশ কমার চূড়ান্ত প্রমাণ হিসেবে দেখা যায় না। পুরো বছরের আয়, দায়, অন্যান্য আর্থিক পরিবর্তন এবং পরিচালনা পর্ষদের সিদ্ধান্তও এখানে গুরুত্বপূর্ণ।
ঘোড়াশাল কনটেইনার টার্মিনাল প্রকল্পে নতুন সম্ভাবনা
আর্থিক ফলাফলে চাপ থাকলেও ঘোড়াশাল ইনল্যান্ড কনটেইনার টার্মিনাল প্রকল্প নিয়ে অগ্রসর হয়েছে শাশা ডেনিমস।
প্রকল্পটি বাস্তবায়ন ও পরিচালনার জন্য ‘ঘোড়াশাল আইসিডি অ্যান্ড পোর্ট লিমিটেড’ নামে একটি বিশেষ উদ্দেশ্যভিত্তিক কোম্পানি গঠন করা হয়েছে। এতে শাশা ডেনিমসের মালিকানা রয়েছে ৯০ শতাংশ।
কোম্পানির তথ্য অনুযায়ী, প্রকল্পের কারিগরি ও আর্থিক সক্ষমতা বাড়াতে ভবিষ্যতে কৌশলগত বিনিয়োগকারীদের যুক্ত করা হতে পারে। সে ক্ষেত্রে মালিকানার কাঠামো পরিবর্তিত হওয়ার সুযোগ রয়েছে।
এ ছাড়া রেলপথ মন্ত্রণালয়ের অধীন কনটেইনার কোম্পানি অব বাংলাদেশ লিমিটেডের সঙ্গে টার্মিনালটির উন্নয়ন ও পরিচালনার জন্য আনুষ্ঠানিক চুক্তি করেছে কোম্পানিটি।
প্রকল্পটি নকশা প্রণয়ন, নির্মাণ, অর্থায়ন, পরিচালনা, রক্ষণাবেক্ষণ ও হস্তান্তরভিত্তিক পদ্ধতিতে বাস্তবায়নের কথা রয়েছে। এর আনুমানিক ব্যয় ৩৫০ কোটি টাকা। বাংলাদেশ রেলওয়ের অধীনে প্রকল্পটির কনসেশন মেয়াদ ৩০ বছর।
প্রকল্পটি সফলভাবে বাস্তবায়িত হলে শাশা ডেনিমসের ব্যবসায় বৈচিত্র্য আনার এবং দীর্ঘমেয়াদে আয়ের নতুন উৎস তৈরির সুযোগ হতে পারে। তবে প্রকল্পের বাস্তবায়ন, অর্থায়ন, পরিচালন ব্যয় এবং আয় সৃষ্টির সময়ের ওপর এর প্রকৃত সুফল নির্ভর করবে।
প্রকল্পটির অর্থায়নে কোম্পানির নিজস্ব তহবিলের কতটা প্রয়োজন হবে, তা প্রদত্ত তথ্যে স্পষ্ট নয়। তাই এই উদ্যোগকে ভবিষ্যৎ সম্ভাবনা হিসেবে দেখা গেলেও ২০২৬ অর্থবছরের লভ্যাংশ বাড়ার সরাসরি কারণ হিসেবে বিবেচনা করার সুযোগ নেই।
ক্রেডিট রেটিংয়ে স্থিতিশীল অবস্থান
ক্রেডিট রেটিং এজেন্সি অব বাংলাদেশ লিমিটেড (সিআরএবি) শাশা ডেনিমসকে দীর্ঘমেয়াদে ‘এএ৩’ এবং স্বল্পমেয়াদে ‘এসটি-২’ রেটিং দিয়েছে। কোম্পানিটির পূর্বাভাস রাখা হয়েছে স্থিতিশীল।
এই রেটিং নির্ধারণে ২০২৫ সালের ৩০ জুন পর্যন্ত নিরীক্ষিত আর্থিক বিবরণী, ২০২৬ সালের ৩১ মার্চ পর্যন্ত অনিরীক্ষিত আর্থিক বিবরণী এবং রেটিং ঘোষণার সময় পর্যন্ত অন্যান্য প্রাসঙ্গিক তথ্য বিবেচনা করা হয়েছে।
ক্রেডিট রেটিং কোম্পানির ঋণ পরিশোধের সক্ষমতা ও ঋণঝুঁকি সম্পর্কে ধারণা দেয়। তবে রেটিং স্থিতিশীল থাকলেই মুনাফা বাড়বে বা বেশি লভ্যাংশ ঘোষণা করা হবে, এমন নিশ্চয়তা নেই। শাশা ডেনিমসের ক্ষেত্রে রেটিং স্থিতিশীল থাকলেও প্রথম নয় মাসে আয় কমেছে এবং তৃতীয় প্রান্তিকে লোকসান হয়েছে।
২০২৬ অর্থবছরে লভ্যাংশ বাড়বে, নাকি কমবে?
শাশা ডেনিমস ২০২৫ সালের ৩০ জুন সমাপ্ত অর্থবছরের জন্য ৫ শতাংশ ক্যাশ ডিভিডেন্ড ঘোষণা করেছিল। ২০২৬ সালের ৩০ জুন সমাপ্ত অর্থবছরের নিরীক্ষিত আর্থিক প্রতিবেদন পর্যালোচনার জন্য কোম্পানিটির পরিচালনা পর্ষদের সভা আগামী ২৭ অক্টোবর ২০২৬ বিকেল ৫টায় অনুষ্ঠিত হওয়ার কথা রয়েছে।
প্রথম নয় মাসের আর্থিক ফলাফল বিবেচনায় চলতি অর্থবছরে লভ্যাংশ বাড়ানোর ক্ষেত্রে কয়েকটি চ্যালেঞ্জ রয়েছে।
প্রথমত, শেয়ারপ্রতি আয় উল্লেখযোগ্যভাবে কমেছে। আগের বছরের প্রথম নয় মাসে সমন্বিত শেয়ারপ্রতি আয় ছিল ১ টাকা ৩০ পয়সা। চলতি অর্থবছরের একই সময়ে তা কমে ৩৯ পয়সায় নেমেছে। ফলে বেশি লভ্যাংশ দেওয়ার আর্থিক ভিত্তি দুর্বল হয়েছে।
দ্বিতীয়ত, তৃতীয় প্রান্তিকে লোকসান হয়েছে। জানুয়ারি-মার্চ সময়ে শেয়ারপ্রতি ২০ পয়সা লোকসান হওয়া থেকে বোঝা যায়, বিক্রয়মূল্য ও উৎপাদন ব্যয়ের ব্যবধান কোম্পানির মুনাফায় বড় প্রভাব ফেলছে। শেষ প্রান্তিকে এই চাপ কাটিয়ে উঠতে না পারলে পুরো বছরের আয় আগের বছরের তুলনায় কম থাকতে পারে।
তৃতীয়ত, উৎপাদন ব্যয় ও বিক্রয়মূল্যের চাপ রয়েছে। সুতা ও রাসায়নিকের ব্যয় বৃদ্ধি, রপ্তানির পরিমাণে দুর্বলতা এবং আন্তর্জাতিক বাজারে ক্রেতাদের ক্রয়ক্ষমতা কমে যাওয়ার প্রভাব কোম্পানির মুনাফায় পড়েছে। এই পরিস্থিতির উন্নতি না হলে লভ্যাংশ বাড়ানোর সুযোগ সীমিত হতে পারে।
তবে কিছু ইতিবাচক দিকও রয়েছে। প্রথম নয় মাসে পরিচালন নগদ প্রবাহ বেড়ে শেয়ারপ্রতি ১২ টাকা ৩৬ পয়সা হয়েছে। সহযোগী প্রতিষ্ঠানগুলোর মুনাফাও কোম্পানির সামগ্রিক আয়কে কিছুটা সমর্থন দিয়েছে। পাশাপাশি ঘোড়াশাল কনটেইনার টার্মিনাল প্রকল্প ভবিষ্যতে নতুন আয়ের সুযোগ তৈরি করতে পারে।
তবে এসব ইতিবাচক দিকের পাশাপাশি নগদ প্রবাহের উন্নতির পেছনে বকেয়া অর্থ আদায় ও কিছু দায় পরিশোধ পিছিয়ে দেওয়ার বিষয়টিও বিবেচনায় নিতে হবে। একই সঙ্গে নতুন প্রকল্পে অর্থায়নের প্রয়োজন হলে কোম্পানির নগদ অর্থ ব্যবহারের ওপর প্রভাব পড়তে পারে।
শাশা ডেনিমসের সামনে এখন সবচেয়ে বড় চ্যালেঞ্জ হলো মূল ব্যবসার মুনাফা পুনরুদ্ধার করা। প্রথম নয় মাসে শেয়ারপ্রতি আয় ৭০ শতাংশ কমেছে এবং তৃতীয় প্রান্তিকে লোকসান হয়েছে। বিপরীতে পরিচালন নগদ প্রবাহে বড় উন্নতি, সহযোগী প্রতিষ্ঠানের মুনাফার অবদান, স্থিতিশীল ক্রেডিট রেটিং এবং নতুন প্রকল্পের সম্ভাবনা রয়েছে।
তবে এসব ইতিবাচক দিক মূল ব্যবসার মুনাফার চাপ পুরোপুরি কাটিয়ে উঠেছে—এমন প্রমাণ এখনো পাওয়া যায়নি। তাই ২০২৬ অর্থবছরে লভ্যাংশ বাড়ার বিষয়ে নিশ্চিত হওয়ার সুযোগ নেই। প্রথম নয় মাসের ফলাফল বিবেচনায় লভ্যাংশ বাড়ানোর ক্ষেত্রে ঝুঁকি রয়েছে। শেষ প্রান্তিকের আয়, পুরো বছরের নিরীক্ষিত ফলাফল, নগদ অর্থের প্রয়োজন এবং পরিচালনা পর্ষদের সিদ্ধান্তই শেষ পর্যন্ত লভ্যাংশের পরিমাণ নির্ধারণ করবে।