
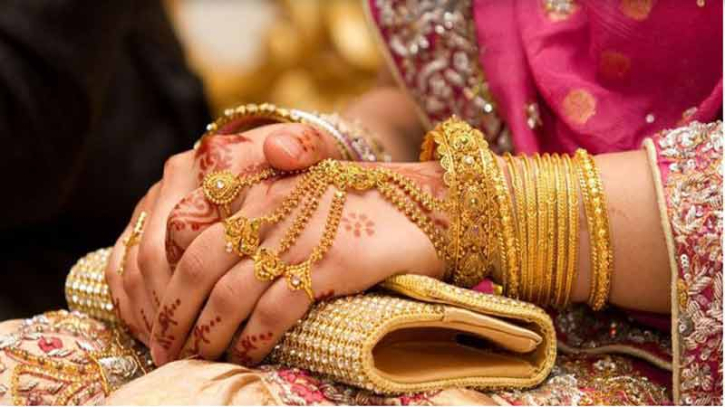
বিয়ে, উপহার কিংবা নিজের কেনা—সোনার গয়নাও করদাতার সম্পদের অংশ। তাই আয়কর রিটার্ন জমা দেওয়ার সময় সম্পদ বিবরণীতে সোনার গয়নার হিসাব দেখানো জরুরি। কিন্তু কত ভরি সোনা আছে, কীভাবে এর মূল্য নির্ধারণ করবেন, পুরোনো গয়নার দাম বাড়লে নতুন করে মূল্য দেখাতে হবে কি না—এসব নিয়ে অনেকেরই প্রশ্ন রয়েছে।
আয়কর রিটার্নে সোনার গয়নার হিসাব দিতে জাতীয় রাজস্ব বোর্ডের (এনবিআর) ই-রিটার্নের সম্পদ ও দায়ের বিবরণী অংশে যেতে হবে। সেখানে সোনা, হীরা, মূল্যবান পাথর ও অন্যান্য অলংকারের নির্ধারিত খাতে গয়নার পরিমাণ ও মূল্য উল্লেখ করতে হবে।
কত ভরি সোনা দেখাবেন?
আপনার কাছে একাধিক ধরনের সোনার গয়না থাকলে সবগুলোর পরিমাণ যোগ করে মোট হিসাব দিতে পারেন। যেমন, ২ ভরি চুড়ি, ৩ ভরি হার, ১ ভরি কানের দুল ও ১ ভরি আংটি থাকলে মোট সোনার পরিমাণ হবে ৭ ভরি।
ধরা যাক, এসব গয়নার মোট ক্রয়মূল্য ৫ লাখ টাকা। সে ক্ষেত্রে সম্পদ বিবরণীতে ৭ ভরি সোনা এবং মূল্য ৫ লাখ টাকা দেখাতে হবে।
পুরোনো গয়নার মূল্য কীভাবে দেখাবেন?
আগের বছরগুলোতে কেনা সোনার গয়নার ক্ষেত্রে রিটার্নে পূর্বে প্রদর্শিত মূল্য বজায় রাখার বিষয়টি গুরুত্বপূর্ণ। শুধু বাজারে সোনার দাম বেড়েছে বলে পুরোনো গয়নার মূল্য বাড়িয়ে দেখানোর প্রয়োজন নেই।
যেমন, গত বছর ৫ ভরি সোনার গয়নার মূল্য ৩ লাখ টাকা দেখিয়ে থাকলে চলতি বছরেও একই গয়না থাকলে সেই মূল্যই বহাল রাখতে হবে।
অন্যদিকে, চলতি বছরে নতুন গয়না কিনলে তার প্রকৃত ক্রয়মূল্য সম্পদের হিসাবে যুক্ত করতে হবে। এ ক্ষেত্রে কেনার রসিদ সংরক্ষণ করা ভালো।
উপহার পাওয়া সোনার হিসাবও দিতে হবে
বিয়ে, জন্মদিন কিংবা অন্য কোনো অনুষ্ঠানে উপহার হিসেবে সোনার গয়না পেলে সেটিও সম্পদ বিবরণীতে অন্তর্ভুক্ত করতে হবে। গয়নার পরিমাণ ও মূল্য যথাযথভাবে উল্লেখ করতে হবে। পাশাপাশি উপহার পাওয়ার তথ্য এবং মূল্য নির্ধারণের ভিত্তি সংরক্ষণ করা উচিত।
যেসব বিষয়ে সতর্ক থাকবেন
আয়কর রিটার্নে সোনার গয়নার হিসাব দেওয়ার সময় পাঁচটি বিষয় খেয়াল রাখুন—
1. মোট সোনার পরিমাণ ভরিতে উল্লেখ করুন।
2. পুরোনো গয়নার ক্ষেত্রে আগের বছর প্রদর্শিত মূল্য বজায় রাখুন।
3. নতুন গয়না কিনলে প্রকৃত ক্রয়মূল্য যুক্ত করুন।
4. কেনার রসিদ ও উপহার পাওয়ার প্রমাণ সংরক্ষণ করুন।
5. গয়না বিক্রি বা হস্তান্তর করলে সম্পদ বিবরণীতে যথাযথ সমন্বয় করুন।
সব মিলিয়ে আয়কর রিটার্নে সোনার গয়নার হিসাব দেওয়ার ক্ষেত্রে প্রকৃত পরিমাণ, মূল্য এবং অর্থের উৎসের মধ্যে সামঞ্জস্য রাখা জরুরি। সম্পদ বিবরণীর তথ্যের সঙ্গে আয়, ব্যয় ও অন্যান্য সম্পদের হিসাবের মিল না থাকলে করদাতাকে পরবর্তী সময়ে ব্যাখ্যা দিতে হতে পারে।
বিশেষ সতর্কতা: এখানে বর্ণিত মূল্য প্রদর্শনের পদ্ধতি ব্যবহার করার আগে সংশ্লিষ্ট করবর্ষের এনবিআরের নির্দেশনা ও প্রযোজ্য আয়কর বিধান যাচাই করে নেওয়া উচিত।