
দেশের ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠান বা এনবিএফআই খাতে বাড়ছে খেলাপি ঋণের চাপ। অনিয়ম, দুর্বল ব্যবস্থাপনা, ঋণ আদায়ে ব্যর্থতা ও সুশাসনের ঘাটতিতে একদিকে যেমন দুর্বল হচ্ছে প্রতিষ্ঠানগুলোর আর্থিক ভিত্তি, অন্যদিকে তীব্র হচ্ছে তারল্য সংকট। এর প্রভাব পড়ছে আমানতকারীদের ওপরও। কোনো কোনো প্রতিষ্ঠান সময়মতো গ্রাহকদের আমানতের অর্থ ফেরত দিতে পারছে না।
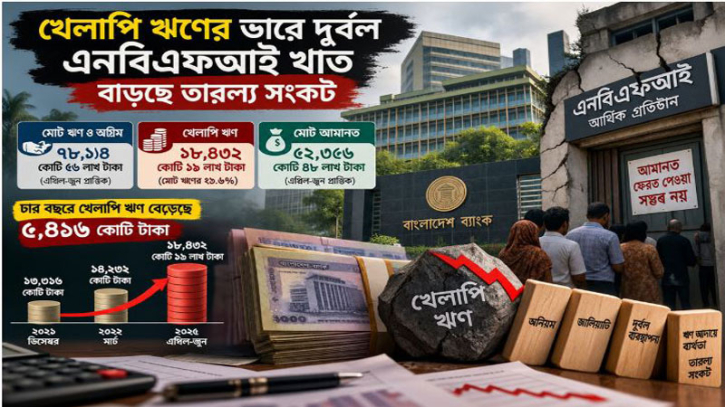
বাংলাদেশ ব্যাংকের এপ্রিল-জুন প্রান্তিকের সর্বশেষ তথ্য অনুযায়ী, দেশের এনবিএফআইগুলোর মোট ঋণ ও অগ্রিমের পরিমাণ দাঁড়িয়েছে ৭৮ হাজার ১১৪ কোটি ৫৬ লাখ টাকা। এর মধ্যে ওভারডিউ বা খেলাপি ঋণের পরিমাণ ১৮ হাজার ৪৩২ কোটি ১৯ লাখ টাকা। অর্থাৎ খাতটির মোট ঋণ ও অগ্রিমের ২৩ দশমিক ৬ শতাংশই এখন আদায় অনিশ্চয়তার মধ্যে রয়েছে।
একই সময়ে এনবিএফআই খাতে মোট আমানতের পরিমাণ দাঁড়িয়েছে ৫২ হাজার ৩৫৬ কোটি ৪৮ লাখ টাকা।
চার বছরে খেলাপি ঋণ বেড়েছে ৫ হাজার কোটি টাকা
কেন্দ্রীয় ব্যাংকের পরিসংখ্যান বিশ্লেষণে দেখা যায়, ২০২২ সালের মার্চ প্রান্তিকে এনবিএফআই খাতে খেলাপি ঋণের পরিমাণ ছিল ১৪ হাজার ২৩২ কোটি টাকা। চার বছরের ব্যবধানে তা বেড়েছে প্রায় ৫ হাজার ৪১৬ কোটি টাকা।
এরও আগে ২০২১ সালের ডিসেম্বর শেষে এ খাতের খেলাপি ঋণ ছিল ১৩ হাজার ১৬ কোটি টাকা। অর্থাৎ কয়েক বছরের ব্যবধানে আর্থিক প্রতিষ্ঠানগুলোর ঋণমানের অবনতির চিত্র আরও স্পষ্ট হয়ে উঠেছে।
অনিয়ম ও দুর্বল ব্যবস্থাপনায় বাড়ছে সংকট
খাতসংশ্লিষ্টদের মতে, দীর্ঘদিন ধরেই দেশের বিভিন্ন আর্থিক প্রতিষ্ঠানে অনিয়ম, দুর্বল সুশাসন ও ব্যবস্থাপনার ঘাটতির অভিযোগ রয়েছে। পরিচালকদের প্রভাব, নামে-বেনামে ঋণ বিতরণ, ঋণ আদায়ে দুর্বলতা এবং ব্যবস্থাপনার নানা সীমাবদ্ধতার কারণে বিতরণ করা ঋণের একটি বড় অংশ আর ফেরত আসছে না।
ফলে একই সঙ্গে বাড়ছে খেলাপি ঋণ এবং প্রভিশন সংরক্ষণের চাপ। ঋণ আদায় না হওয়ায় প্রতিষ্ঠানগুলোর আয় কমছে। পাশাপাশি খেলাপি ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন সংরক্ষণ করতে গিয়ে মূলধন ও তারল্য পরিস্থিতির ওপরও বাড়তি চাপ তৈরি হচ্ছে।
বাংলাদেশ ব্যাংকের এক ঊর্ধ্বতন কর্মকর্তার তথ্য অনুযায়ী, অন্তত ১০টি আর্থিক প্রতিষ্ঠান দীর্ঘদিন ধরে আমানতকারীদের অর্থ সময়মতো ফেরত দিতে পারছে না। এসব প্রতিষ্ঠানের মধ্যে রয়েছে পিপলস লিজিং অ্যান্ড ফাইন্যান্সিয়াল সার্ভিসেস, ইন্টারন্যাশনাল লিজিং অ্যান্ড ফাইন্যান্সিয়াল সার্ভিসেস, এফএএস ফাইন্যান্স অ্যান্ড ইনভেস্টমেন্ট এবং বাংলাদেশ ইন্ডাস্ট্রিয়াল ফাইন্যান্স কোম্পানি বা বিআইএফসি।
করোনা ও আস্থার সংকটে তারল্য চাপ
করোনাভাইরাস মহামারির সময় ঋণ আদায় কমে যাওয়ায় এনবিএফআই খাতের ওপর চাপ আরও বাড়ে। পরবর্তী সময়ে বিভিন্ন প্রতিষ্ঠানের অনিয়ম ও আর্থিক দুর্বলতার তথ্য সামনে আসতে থাকলে আমানতকারীদের একটি অংশ প্রতিষ্ঠানগুলো থেকে অর্থ তুলে নিতে শুরু করেন।
এতে অনেক প্রতিষ্ঠানের তারল্য সংকট আরও তীব্র হয়ে ওঠে। আমানত ফেরতের চাপ বাড়লেও খেলাপি ঋণ থেকে অর্থ আদায় না হওয়ায় স্বাভাবিক ব্যবসায়িক কার্যক্রম পরিচালনা কঠিন হয়ে পড়ছে।
পি কে হালদারকাণ্ডের প্রভাবও আলোচনায়
এনবিএফআই খাতের সংকট নিয়ে আলোচনা করতে গেলে সাবেক ব্যবসায়ী প্রশান্ত কুমার হালদার বা পি কে হালদারের নামও সামনে আসে।
বিভিন্ন আর্থিক প্রতিষ্ঠানের অর্থ আত্মসাৎ ও পাচারের অভিযোগে তাঁর বিরুদ্ধে মামলা ও তদন্ত হয়েছে। তাঁর সঙ্গে সংশ্লিষ্টতার অভিযোগ ওঠা একাধিক প্রতিষ্ঠান পরবর্তী সময়ে আর্থিক সংকটে পড়ে।
এই ঘটনাগুলো আর্থিক প্রতিষ্ঠানগুলোর ঋণ অনুমোদন, অভ্যন্তরীণ নিয়ন্ত্রণ ও তদারকি ব্যবস্থার দুর্বলতা নিয়ে প্রশ্ন তৈরি করেছে।
খেলাপি ঋণে বাড়ছে প্রভিশনের চাপ
এনবিএফআইগুলোর ঋণ আদায়ের হার কমে যাওয়ায় প্রতিষ্ঠানগুলোর আয় যেমন সংকুচিত হচ্ছে, তেমনি খেলাপি ঋণের বিপরীতে প্রভিশন সংরক্ষণের প্রয়োজনও বাড়ছে।
এর ফলে প্রতিষ্ঠানগুলোর মূলধন ও তারল্য ব্যবস্থাপনায় অতিরিক্ত চাপ তৈরি হচ্ছে। অন্যদিকে আমানতকারীরা যখন নিজেদের অর্থ ফেরত নিতে চাইছেন, তখন সেই চাপ আরও বেড়ে যাচ্ছে।
এর প্রভাব পড়ছে নতুন ঋণ বিতরণের সক্ষমতার ওপরও। ফলে অনেক প্রতিষ্ঠানের স্বাভাবিক ব্যবসায়িক কার্যক্রম বাধাগ্রস্ত হচ্ছে।
সংকট কাটাতে কঠোর তদারকি ও ঋণ আদায় জরুরি
খাতসংশ্লিষ্টরা মনে করছেন, এনবিএফআই খাতের বর্তমান সংকট থেকে উত্তরণে শুধু তারল্য সহায়তা কিংবা নতুন করে অর্থের জোগান দিলেই হবে না।
যেসব প্রতিষ্ঠানে অনিয়মের ঘটনা ঘটেছে, সেসব ঘটনায় দায়ীদের বিরুদ্ধে কার্যকর ব্যবস্থা নিতে হবে। একই সঙ্গে ঋণ আদায়ে জোরালো উদ্যোগ, সম্পদের প্রকৃত মূল্যায়ন এবং প্রতিষ্ঠানে সুশাসন নিশ্চিত করা জরুরি।
দুর্বল আর্থিক প্রতিষ্ঠানগুলোর ক্ষেত্রে প্রয়োজন অনুযায়ী পুনর্গঠন বা একীভূত করার উদ্যোগও কার্যকরভাবে বাস্তবায়নের পরামর্শ দিয়েছেন খাতসংশ্লিষ্টরা।
তাদের মতে, আমানতকারীদের আস্থা পুনরুদ্ধার এবং ঋণ আদায়ের পরিমাণ বাড়ানোই বর্তমানে এনবিএফআই খাতের অন্যতম বড় চ্যালেঞ্জ।
ব্যবসা পরিস্থিতিও খেলাপি ঋণের অন্যতম কারণ
ব্যাংকখাত বিশ্লেষক ও গবেষণা প্রতিষ্ঠান চেঞ্জ ইনিশিয়েটিভের রিসার্চ ফেলো এম হেলাল আহমেদ জনি বলেন, ‘কেন্দ্রীয় ব্যাংকের নীতিগত কিছু সুবিধার কারণে খেলাপি ঋণের পরিসংখ্যানে সাময়িক স্বস্তি দেখা গেলেও ব্যাংকখাতের মৌলিক দুর্বলতা কাটেনি। কঠোর তদারকি, সুশাসন ও ঋণশৃঙ্খলা নিশ্চিত করা না গেলে ভবিষ্যতে আবারও খেলাপি ঋণ বাড়ার ঝুঁকি রয়েছে।’
তিনি বলেন, ‘ঋণ অনিয়মের সঙ্গে যারা জড়িত, তাদের দৃশ্যমান শাস্তির আওতায় আনতে হবে। পাশাপাশি আর্থিক প্রতিষ্ঠানগুলোর ওপর কেন্দ্রীয় ব্যাংকের তদারকি আরও জোরদার করা প্রয়োজন।’
জাহাঙ্গীরনগর বিশ্ববিদ্যালয়ের সাবেক উপাচার্য ও অর্থনীতিবিদ অধ্যাপক ড. আব্দুল বায়েস বলেন, ‘বিনিয়োগ ও উৎপাদন কমে যাওয়ায় উদ্যোক্তারা চাপে আছেন, ফলে ঋণ পরিশোধেও সমস্যা হচ্ছে। তাই খেলাপি ঋণ কমাতে সামগ্রিক ব্যবসা পরিস্থিতি বিবেচনায় নিয়ে সমন্বিতভাবে কাজ করতে হবে। তবে নিয়মিত ঋণগ্রহীতাদের নিরুৎসাহিত করে এমন সুবিধা খেলাপিদের দেওয়া ঠিক নয়।’
তিনি আরও বলেন, ‘কেন্দ্রীয় ব্যাংকের নীতিতে ধারাবাহিকতা থাকা জরুরি। দীর্ঘমেয়াদি ও কার্যকর নীতির মাধ্যমে খেলাপি ঋণ, পুনঃতফসিল ও প্রভিশন ঘাটতি কমিয়ে আনতে হবে।’
আস্থা ফেরানোই বড় চ্যালেঞ্জ
সব মিলিয়ে, এনবিএফআই খাতে খেলাপি ঋণের ক্রমবর্ধমান চাপ শুধু প্রতিষ্ঠানগুলোর আর্থিক সক্ষমতাকেই দুর্বল করছে না, একই সঙ্গে আমানতকারীদের আস্থা ও তারল্য ব্যবস্থাপনাতেও চাপ তৈরি করছে।
ঋণ আদায় বাড়ানো, অনিয়মের বিরুদ্ধে কার্যকর ব্যবস্থা, সুশাসন প্রতিষ্ঠা এবং দুর্বল প্রতিষ্ঠানগুলোর পুনর্গঠন এখন এ খাতের সংকট মোকাবিলায় গুরুত্বপূর্ণ বিষয় হয়ে উঠেছে।
আমানতকারীদের অর্থ ফেরত দেওয়া এবং আর্থিক প্রতিষ্ঠানগুলোর ওপর আস্থা পুনর্গঠন করতে না পারলে এনবিএফআই খাতের সংকট আরও গভীর হওয়ার ঝুঁকি থেকেই যাবে।