
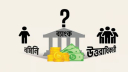
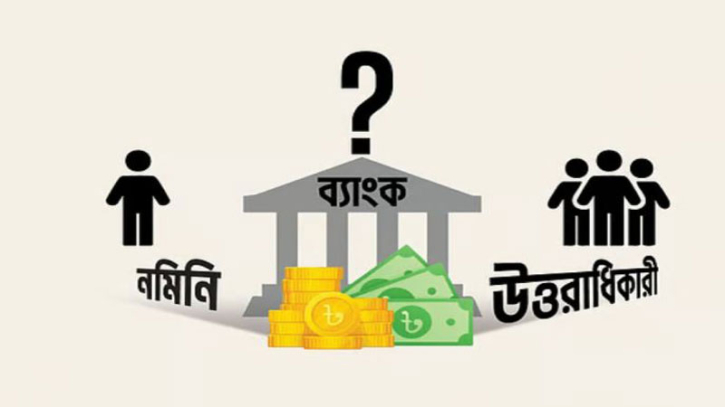
ব্যাংক হিসাব খোলার সময় নমিনি নির্বাচনকে অনেকেই কেবল একটি আনুষ্ঠানিকতা হিসেবে দেখেন। কিন্তু হিসাবধারীর মৃত্যুর পর ব্যাংকে থাকা অর্থের ক্ষেত্রে নমিনির গুরুত্বপূর্ণ ভূমিকা তৈরি হয়। ফলে নমিনি নির্বাচন নিয়ে অসতর্কতা ভবিষ্যতে পরিবারে বিরোধ কিংবা অর্থ নিয়ে আইনি জটিলতার কারণ হতে পারে।
তবে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—নমিনি হওয়া আর উত্তরাধিকারী হওয়া এক বিষয় নয়। শুধু কাউকে ব্যাংক হিসাবের নমিনি করলেই অন্য আইনগত উত্তরাধিকারীদের অধিকার শেষ হয়ে যায় না।
নমিনি নিয়ে আইনে কী বলা আছে?
বাংলাদেশের ব্যাংক কোম্পানি আইন, ১৯৯১-এর ১০৩ ধারায় ব্যাংক আমানতের ক্ষেত্রে নমিনি মনোনয়নের বিধান রয়েছে। হিসাবধারী তার মৃত্যুর পর আমানতের অর্থ গ্রহণের জন্য একজন বা একাধিক ব্যক্তিকে মনোনীত করতে পারেন। একই সঙ্গে নির্দিষ্ট প্রক্রিয়া অনুসরণ করে আগের মনোনয়ন বাতিল বা নতুন নমিনি করার সুযোগও রয়েছে।
হিসাবধারীর মৃত্যুর পর ব্যাংক আইন অনুযায়ী নমিনির কাছে অর্থ পরিশোধ করতে পারে। কিন্তু এর অর্থ এই নয় যে, নমিনি ওই অর্থের চূড়ান্ত মালিক হয়ে গেলেন।
নমিনি কি টাকার মালিক?
বাংলাদেশ সুপ্রিম কোর্টের একটি রায়ে নমিনি ও উত্তরাধিকারীর অধিকারের বিষয়টি ব্যাখ্যা করা হয়েছে। আদালতের পর্যবেক্ষণ অনুযায়ী, ব্যাংক কোম্পানি আইনের ১০৩ ধারা ব্যাংককে নমিনির কাছে আমানতের অর্থ পরিশোধের সুযোগ দিলেও, শুধু নমিনি হওয়ার কারণে ওই ব্যক্তি অর্থের চূড়ান্ত মালিক হয়ে যান না।
অর্থাৎ, ব্যাংক নমিনিকে টাকা পরিশোধ করলেও সংশ্লিষ্ট অর্থের ওপর অন্য আইনগত উত্তরাধিকারীর দাবি থাকলে তা স্বয়ংক্রিয়ভাবে বিলুপ্ত হয় না।
ব্যাংক কোম্পানি আইনের ১০৩(৪) ধারাতেও বলা হয়েছে, নমিনিকে অর্থ পরিশোধের পর ব্যাংকের দায় পরিশোধিত হিসেবে গণ্য হবে। তবে ওই অর্থের ওপর অন্য কোনো ব্যক্তির আইনগত অধিকার বা দাবি থাকলে নমিনিকে অর্থ পরিশোধের বিধান সেই অধিকারকে নষ্ট করে না।
তাহলে হিসাবধারীর মৃত্যুর পর কী হয়?
ধরা যাক, একজন ব্যক্তি তার ব্যাংক হিসাবের নমিনি হিসেবে পরিবারের একজন সদস্যকে মনোনীত করেছেন। তার মৃত্যুর পর ব্যাংক আইন অনুযায়ী ওই নমিনির কাছে আমানতের অর্থ পরিশোধ করতে পারে।
কিন্তু ওই ব্যক্তি টাকা পাওয়ার পরই যে অর্থের একক ও চূড়ান্ত মালিক হয়ে যাবেন, বিষয়টি এমন নয়। হিসাবধারীর মৃত্যুর পর তার সম্পত্তি ও অর্থের ওপর কার কতটুকু আইনগত অধিকার থাকবে, তা সংশ্লিষ্ট উত্তরাধিকার আইন, পারিবারিক পরিস্থিতি এবং অন্যান্য প্রযোজ্য আইনের ওপর নির্ভর করতে পারে।
প্রয়োজনে আদালতের সিদ্ধান্তের মাধ্যমে অর্থের চূড়ান্ত অধিকার ও বণ্টন নির্ধারিত হতে পারে।
নমিনি পরিবর্তন করা যায়
জীবনের পরিস্থিতি পরিবর্তিত হলে নমিনিও পরিবর্তন করা সম্ভব। ব্যাংক কোম্পানি আইন, ১৯৯১-এর ১০৩ ধারায় আগের মনোনয়ন বাতিল করে নতুন ব্যক্তিকে নমিনি করার সুযোগ রয়েছে।
বিয়ে, বিবাহবিচ্ছেদ, সন্তানের জন্ম, পরিবারের সদস্যদের পরিবর্তন কিংবা অন্য কোনো গুরুত্বপূর্ণ পরিস্থিতিতে হিসাবধারীর উচিত ব্যাংকের নথিতে নমিনির তথ্য হালনাগাদ করা।
একাধিক নমিনি করার সুযোগ থাকলে প্রত্যেকের অংশ বা নির্দেশনাও ব্যাংকের নথিতে সঠিকভাবে উল্লেখ করা গুরুত্বপূর্ণ।
কী বিষয়ে সতর্ক থাকবেন?
ব্যাংক হিসাব খোলার সময় শুধু ‘কে নমিনি হবেন’ সেটি ঠিক করলেই দায়িত্ব শেষ হয় না। হিসাবধারীর মৃত্যুর পর অর্থ কীভাবে আইন অনুযায়ী বণ্টিত হবে, সেটিও বিবেচনায় রাখা প্রয়োজন।
বিশেষ করে পরিবারের সদস্যদের মধ্যে উত্তরাধিকার নিয়ে জটিলতা থাকলে শুধু নমিনির ওপর নির্ভর না করে প্রযোজ্য আইন সম্পর্কে পরিষ্কার ধারণা নেওয়া উচিত।
কোনো ব্যক্তি মারা গেলে তার সম্পত্তি ও অর্থের ওপর কার আইনগত অধিকার থাকবে, তা পরিস্থিতি ও প্রযোজ্য উত্তরাধিকার আইনের ওপর নির্ভর করে। তাই নমিনি হওয়া মানেই অন্য উত্তরাধিকারীদের অধিকার শেষ হয়ে যাওয়া নয়।
এ কারণে ব্যাংক হিসাব খোলার সময় নমিনি নির্বাচনকে নিছক আনুষ্ঠানিকতা হিসেবে না দেখে বিষয়টি গুরুত্বের সঙ্গে বিবেচনা করা উচিত। জটিল পারিবারিক বা উত্তরাধিকার পরিস্থিতি থাকলে ব্যাংকের পাশাপাশি যোগ্য আইনজীবীর পরামর্শ নেওয়া নিরাপদ। এতে ভবিষ্যতে আমানতের অর্থ নিয়ে বিরোধের ঝুঁকি কমানো সম্ভব।